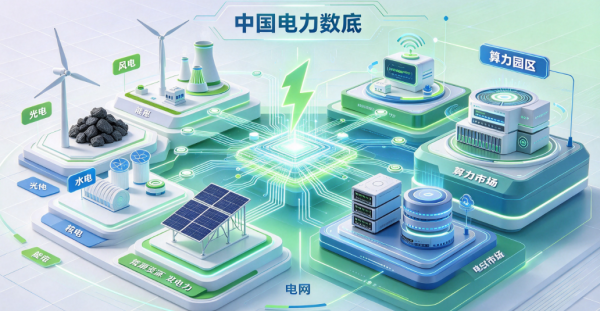
谈算力竞争力,绕不开电力。中国电力家底其实分四层,每层都直接决定算力项目能不能落地。
第一层是能源资源。煤炭集中在山西、内蒙、陕西、新疆,水电主在西南,风光看西北华北,沿海摆了一批核电。多样性够高,但生产和消费空间错配这既是西电东送的由来,也是东数西算的由来。
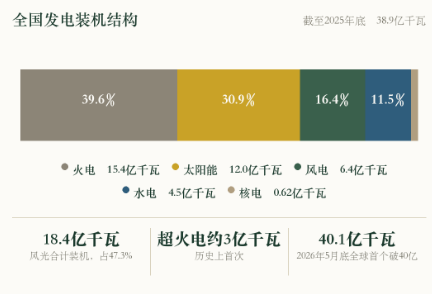
第二层是发电能力。截至2025年底,全国发电装机38.9亿千瓦,同比增16.1%。
其中火电15.4亿(占39.6%,燃煤32.4%)、太阳能12.0亿(30.9%)、风电6.4亿(16.4%)、水电4.5亿(11.5%)、核电0.62亿(1.6%)。风光合计18.4亿千瓦、占47.3%,历史上第一次超过火电约3亿千瓦。2026年跑得更快:5月底40.1亿千瓦,全球首个破40亿的国家,体量超过美国、欧盟、印度、日本、俄罗斯总和;7月底40.8亿千瓦,新能源装机19.2亿占48.1%,非化石能源占62%,煤电占比降到32%。关键是速度每新增10亿千瓦,2011年破10亿、2019年破20亿、2024年破30亿、2026年5月破40亿,周期从8年、5年缩到约2年。
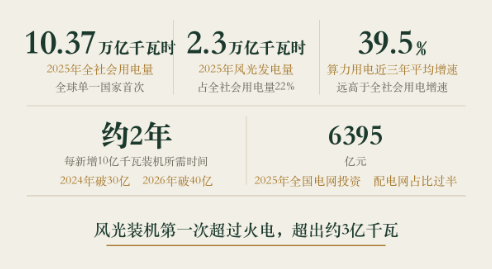
第三层是电网,这层对算力往往比电源装机更直接。2025年电网投资6395亿元,其中110千伏及以下配电网3218亿、占比过半;10至110千伏配电线万公里。全国电力再充裕,也不意味着某个算力园区能马上拿到几百MW甚至数GW的稳定电项目看的是园区变电站容量、回路冗余、接入排队时间。
第四层是最容易被忽略的电力市场。2025年市场化交易电量占全社会用电量64.0%,电力市场主体超80万家。同一个省、不同工业园,实际到户电价会因电压等级、交易合同、用电曲线、绿电供应方式拉开差距。西电便宜、东电贵在2026年已经不够用了,真正要比的是四样:综合到户电价、供电可靠性、可扩展容量、长期合同稳定性。
2025年电力数据网上经常打架,根子在分母。规上工业发电量9.72万亿千瓦时(+2.2%),全社会用电量10.37万亿(+5.0%)全球单一国家首破10万亿,相当于美国全年用电两倍多,超过欧盟、俄、印、日之和。可再生能源发电量3.99万亿(+15%),约占全部发电量38%;风光合计2.3万亿(+25%),约占全社会用电量22%。这里有个坑:22%的分母是全社会用电量,不是发电量,按发电量口径是38%。更漂亮的数是,2025年新增可再生能源发电5193亿千瓦时,全社会用电增量5161亿千瓦时新增用电已全部由绿电覆盖。
算力侧呢?2025年全国算力设施用电1700亿千瓦时,约占全社会1.6%,近三年平均增速约39.5%,远高于全社会用电增速。2030年预测三个口径并存:国家能源局说8000亿、占6%;另说突破7000亿、占6%;光明网引超7000亿、占5%以上。引用时得标来源时点,别挑一个当定论。
今年上半年行业吵翻了,两个相差十几倍的数字。沐曦股份披露1GW数据中心TCO:总拥有成本550亿美元,GPU250亿、供电散热110亿、网络50亿、存储40亿、电费27.5亿电费只占5%左右。而《经济日报》6月报道,部分超大规模智算中心电力占运营成本可达70%至80%。
两个都对,分母不同。沐曦算的是含GPU折旧的全生命周期TCO,经济日报算的是不含折旧的OPEX。沐曦CTO彭莉解释过,60%到70%都是电费指的是运维口径。行业数据印证:10年运营周期里,OPEX约占全生命周期总支出的40%-50%,OPEX内部电费占70%-80%,其中IT设备用电约60%、制冷散热约40%。
这个口径之辨的战略含义,比数字本身重要。同样是庆阳0.398元/度:对不持有GPU的第三方IDC运营商,电费是运营成本主体,电价降0.1元直接决定盈亏;对自持GPU的云厂商,芯片折旧是大头,电价降0.1元只是改善利润率,不决定商业模式。中国电价便宜这句话没错,但对不同角色意义完全不同。
还有个被低估的变量:PUE每升高0.1,年度电费支出增加6%到8%。节能技术不只是省电费,还能大幅缩减供配电和散热的初始投资同时改善分子和分母,这是很多测算里漏掉的一笔。
电力这盘棋,表面是装机量,里子是电价、可靠性和绿电怎么落到具体园区。对算力玩家来说,真正的竞争力不是全国有多少电,而是你那座园区能拿到什么价、多稳、多大扩展容量。