扫描或点击关注中金在线日,国内独立储能资产化赛道迎来关键资本节点。深圳市远信储能技术股份有限公司(以下简称“远信储能”)成功通过香港交易所上市聆讯,由招银国际担任独家保荐人。
远信储能是一家以“独立储能全周期运营+AI电力交易”为核心引擎的集成储能系统解决方案商。招股书显示,2023年至2025年营收由4.35亿元增至18.68亿元,年内利润由4074万元增至1.54亿元;2026年前四个月营收2.80亿元,同比大幅增长,海外收入1.25亿元、占比44.64%,全生命周期运维及电力委托交易收入占比升至10.6%、服务毛利率80%以上。
招股书披露,远信储能2025年中国储能系统出货量252.5GWh,以5.4GWh排第十、份额2.1%;在独立储能细分赛道,按新增装机3.4GWh排第四、份额12.5%。有望以“储能资产化运营第一股”的稀缺定位登陆港股。
远信的战略主轴是从单品设备贩售转向大型、独立储能系统。招股书显示,集成储能系统解决方案收入由2023年约0.58亿元、2024年4.83亿元增至2025年16.69亿元,占总收入89.4%。2026年前四个月,解决方案收入约2.14亿元。结构变化主要来自海外与运维服务收入占比提升;对应毛利率为24.6%,较2025年显著回升。
远信的核心能力,在于将自研模组、汇流配电系统、控制系统,与液冷/浸没热管理、构网型PCS、项目制交付能力整合为完整的电网侧可并网资产。这套能力可以从设备本体与电网接入两个维度拆开看。
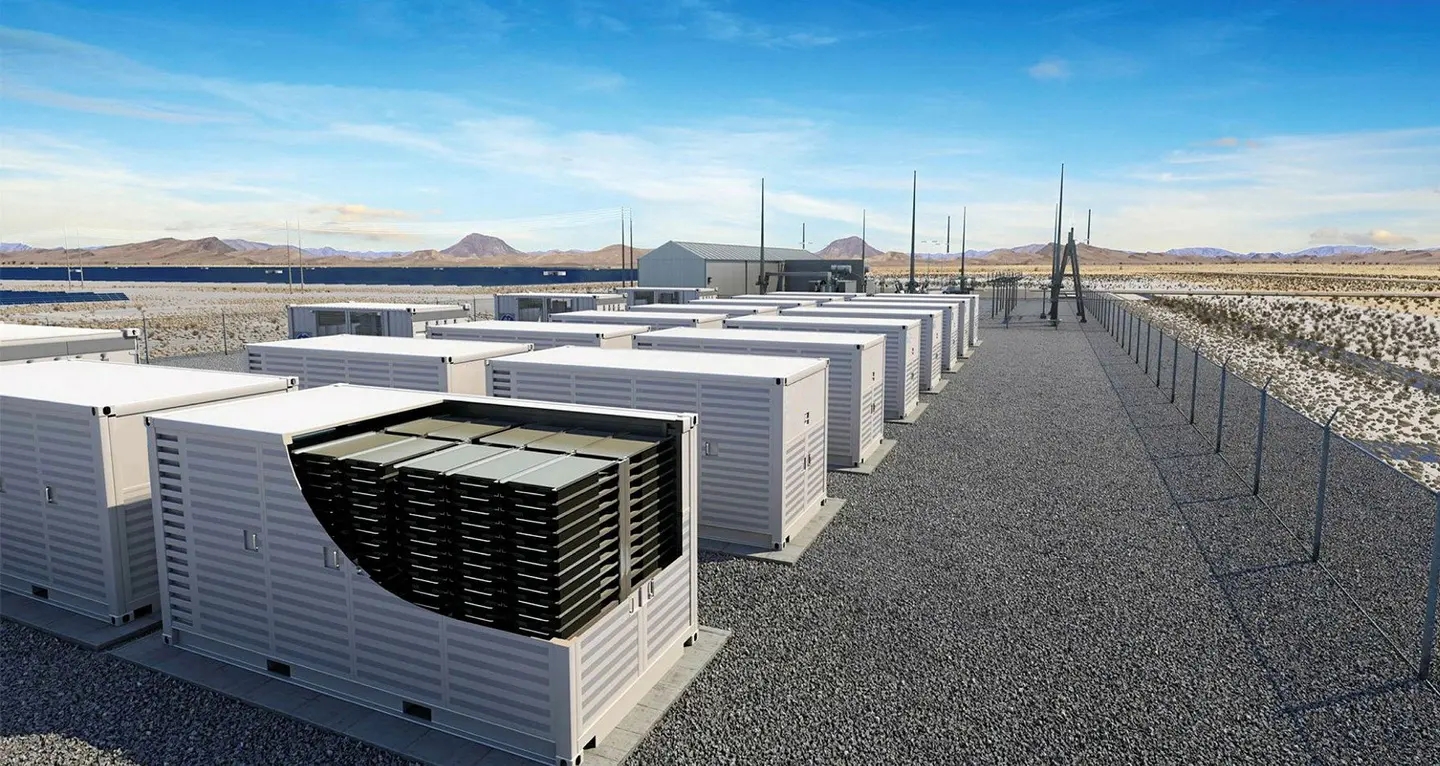
在设备本体层面,热管理保障储能资产自身的安全与寿命。公司核心产品GridUltra系列5016kWh、4180kWh、3344kWh三款液冷产品均搭载自研液冷温控技术,通过精细化热管理与全链路安全策略,提升系统运行稳定性与循环寿命。2025年,公司进一步推出GridUltra集装箱浸没版本,以绝缘冷却液直接包裹电芯,将电芯温差控制在2℃以内,大幅降低热失控风险,设计寿命延至20年,适应-30℃至50℃宽温场景。在电网接入层面,构网控制保障储能资产对电网的支撑能力。在弱网、离网和高比例新能源场景下,构网型PCS赋予系统主动调压调频、虚拟惯量、黑启动与短路容量支撑能力,缓解风光大规模接入后的稳定性压力。
两个维度分别解决“设备自身可靠”与“电网接入友好”两个核心命题,合在一起,才是远信真正交付的一套可并网、可调度、可盈利的电网友好型资产。
远信储能的落地能力,已在不同场景、不同规模的项目中获得多重验证。云南永仁300MW/600MWh于2024年8月并网,以179台GridUltra配自研EnergyEMS,接入500kV汇集站,为周边约4GW可再生能源提供容量租赁,建设期仅167天,完成了大规模项目快速交付与高电压等级并网的实证。云南永德150MW/300MWh作为全构网型示范,在弱网环境下验证了建压建频能力,证明系统可在电网支撑不足的场景中独立构建稳定的电压与频率。
内蒙古500MW/2000MWh项目则更进一步,既是内蒙古2025年首批独立储能示范项目之一,也是公司首次将自研EnergyEMS应用于吉瓦级能源管理,标志着远信从百兆瓦级项目向吉瓦级系统集成能力的跨越。三个项目分别验证了快速交付、构网支撑与吉瓦级调度三种能力,为远信后续复制大型独立储能项目提供了可迁移的工程样本。
硬件解决“建得稳”,软件解决“赚得到”。远信六层软件栈覆盖边端到云端:大型站用EnergyEMS、工商业用EnergyHub,数据汇至EnergyCloud;运维用EnergyOMS,交易用EnergyMarket+,底层由EnergyNexusAI做负荷、电价、SOH诊断与策略生成,形成云边协同闭环。
以远信储能新数字化体系RelyEZ OS储能生态系统实践为例,交易侧可完成“D-3预测、D-1调策略、D+1复盘”的日前现货闭环,日前电价预测准确率约85%,部分月份AI策略同比增收约20%;弱网离网站通过边缘EMS与构网控制本地自治,工商业站通过EnergyHub做峰谷与用能优化。
政策面上,2026年7月国常会及国家发改委将新型储能列入六大新兴支柱产业;国家发改委、能源局印发《关于完善发电侧容量电价机制的通知》,首次明确电网侧独立储能容量电价机制。叠加136号文推进现货化,独立储能容量机制逐步落地,收益模型由单一峰谷套利转向“容量电价+现货套利+辅助服务”,算法、报价与调度中台的价值被放大。政策与AI能力形成共振,远信的运营服务商业化同步加速。招股书显示,公司全生命周期运维及電力委託交易2025年收入2560万元、2026年前四个月2970万元,收入占比由2025年的1.4%升至2026年前四个月的10.6%,毛利率保持在80%及以上。
对港股投资人而言,这类经常性收入既能平滑大项目收入确认带来的波动,也有望抬升整体估值锚,推动商业模式从“卖设备”向“按资产规模收服务费”演进。
值得注意的是,海外已成为远信储能增长较快、盈利质量较高的业务板块。根据最新招股书,公司2025年海外收入877.9万元、占比不足0.5%,2026年前四个月达到1.25亿元、占比升至44.64%。海外订单陆续交付,带动综合毛利率明显改善,成为公司利润结构优化的重要来源。
这一跨越的实质,是远信出海模式从“卖设备”转向“硬件+软件+合规”的一体化输出。远信以自研GridUltra储能系统搭载EnergyEMS与EnergyMarket+,辅以CE、欧盟电池法规NB认证等国际合规资质,在欧洲等高门槛市场凭系统集成与准入能力获取订单,摆脱单一设备报价竞争,海外业务毛利率相应优于国内。
欧洲样板项目已跑通这一模式。匈牙利Oroszlány 110MWh大型储能项目配置22套GridUltra 5016与EnergyEMS,建成后具备参与欧洲辅助服务市场的能力,也体现出远信在全球交付、系统集成与电网侧服务上的完整链条。在此基础上,项目储备已覆盖波兰、西班牙、美国、日本、智利等市场,形成成熟市场以合规与辅助服务收益取胜、新兴市场以离网与弱网解决方案切入的分层布局。海外业务由此成为支撑远信港股估值的重要增长看点。
此次远信储能登陆港交所,本质上是储能产业从“卖设备”走向“管资产”的资本映射。公司以大型独立储能为基座,以构网安全、浸没液冷、AI电价与全周期运维为增值层,把项目交付能力延伸为长期运营能力,把国内大储经验复用于全球电网侧与高电价市场。
在新能源入市、容量机制完善、辅助服务扩容的产业新周期中,远信储能有望形成硬件规模收入与软件运营收入互相强化的稀缺成长路径。