福建用户提问:5G牌照发放,产业加快布局,通信设备企业的投资机会在哪里?
四川用户提问:行业集中度不断提高,云计算企业如何准确把握行业投资机会?
河南用户提问:节能环保资金缺乏,企业承受能力有限,电力企业如何突破瓶颈?
当前光储充一体化行业的最核心特征,是已经跨越早期“光伏+储能+充电桩”简单物理叠加的初级阶段,全面进入多单元深度协同的系统化发展新时期。
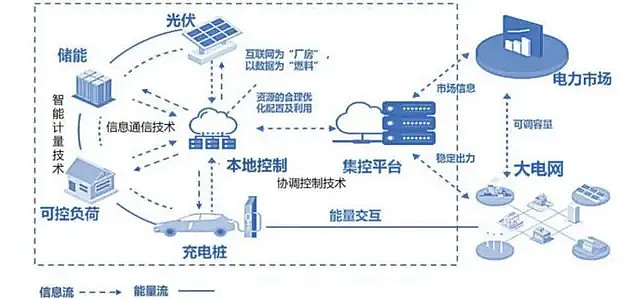
光储充一体化系统是指将光伏发电、储能系统和充电设施集成在一起的能源系统。它通过光伏组件发电,储能系统存储电能,以便在夜间和高峰时段使用,同时为电动汽车等终端设备提供电力服务,实现能源的生产、存储和消费的高效协同。
在交通能源转型与新型电力系统建设的双重驱动下,光储充一体化早已从早期零星的示范项目,成长为交能融合赛道最具爆发力的新基建形态。过去几年,行业经历了技术路线打磨、商业模式验证、应用场景拓展的完整周期,不再是少数区域的试点样板,而是成为破解充电网络扩容难题、推动绿电就地消纳的核心解决方案。
当前光储充一体化行业的最核心特征,是已经跨越早期“光伏+储能+充电桩”简单物理叠加的初级阶段,全面进入多单元深度协同的系统化发展新时期。
从技术维度看,全链路的协同效率正在持续提升。光伏组件的发电效率稳步提升,储能系统的循环寿命与安全防护能力不断优化,充电设备的功率等级与动态调度能力持续升级,三者不再是独立运行的分散单元,而是通过统一的能量管理系统实现全局智能调度。
先进的调控逻辑可以根据实时光伏出力、储能剩余容量、电网峰谷时段和车辆充电需求,自动完成功率分配,优先使用绿电供给充电负荷,富余电量存入储能,高峰时段释放储能支撑补能需求,既实现了新能源的就地消纳,也大幅缓解了站点对配电网的瞬时冲击。针对高寒、高海拔、电网薄弱等特殊场景,适配性技术方案也在快速落地,解决了极端环境下设备性能衰减的痛点,让光储充一体化的可落地边界大幅拓宽。
从应用落地维度看,场景覆盖已经从少数示范区域走向全场景渗透。早期项目大多集中在城市核心商圈的公共快充站,如今已经延伸到高速公路服务区、工业园区、矿区港口、县域乡镇等多元场景。
高速公路服务区的光储充站点,有效解决了偏远路段电网容量不足的补能难题;工业园区的一体化站点,既满足了场内新能源车辆的补能需求,也能为企业提供峰谷套利、需量管理的综合能源服务;广袤的县域与乡村地区,光储充一体化站点可以依托本地分布式光伏资源,在不进行大规模电网增容的前提下快速补齐充电基础设施短板。
从经济性维度看,项目的商业闭环能力已经得到充分验证。过去光储充一体化站点的初始投资远高于单一充电站,回收周期偏长,制约了市场推广速度。
随着光伏、储能、充电设备的成本持续下行,叠加峰谷价差拉大、电力市场机制逐步完善,站点的收益来源不再局限于充电服务费,峰谷电价套利、电网需求响应补偿、绿电交易溢价等多元收益渠道逐步打通,不少运营成熟的项目已经实现稳定盈利,商业模式的自洽性大幅提升。
当前光储充一体化行业尚未形成绝对垄断的市场格局,不同背景的市场参与者依托自身核心优势切入赛道,形成了分层错位、协同共生的竞争生态。
第一类核心玩家,是具备全栈自研能力的能源技术集成商。这类企业深耕电力电子设备与能源调度系统多年,掌握光伏变流、储能管控、充电调度等全链条核心技术,能够为客户提供从方案设计、设备集成到调试交付的全流程一体化解决方案。
它们的核心竞争力不在于单一设备的产能优势,而在于跨设备的协议兼容能力、全局能量优化算法,以及整站系统的长期稳定运行能力,是行业技术迭代的核心推动者,大量标杆示范项目的落地都离不开这类企业的深度参与。
第二类核心玩家,是充电运营领域的长期深耕者。这类企业拥有广泛的存量充电场站资源和成熟的线下运营网络,对终端车主的补能需求、场站日常运营的痛点有着深刻理解。
它们不再满足于单一提供充电服务,而是对现有存量场站进行光储充一体化升级改造,在不新增大量土地资源的前提下,大幅提升站点的供电能力与绿电使用比例,通过存量资产的价值重构,实现自身运营网络的提质增效。
根据中研普华产业研究院发布的《2025-2030年中国光储充一体化行业发展现状及投资趋势预测研究报告》显示:
第三类核心玩家,是拥有场景资源优势的跨界参与者。能源类央企、地方城投平台、交通运营企业依托自身掌握的大量高速服务区、城市核心地块、产业园区等稀缺场景资源,以整体打包的方式推进区域内光储充一体化站点的规模化建设。这类参与者的核心优势在于优质点位的获取能力,以及跨部门审批协调的丰富经验,能够快速打通项目落地的全流程堵点,推动区域级的规模化连片开发。
整体来看,当前行业的竞争焦点已经从早期比拼单一设备的性价比,转向比拼整站系统的综合解决方案能力。单纯靠低价设备抢占市场的模式已经难以为继,能够为业主提供长期运营策略、电力市场交易辅助、全生命周期运维服务的综合服务商,正在逐步获得市场的主导权,行业整体的市场集中度正处于稳步提升的过程中。
随着行业从示范期进入规模化爆发前夜,光储充一体化领域的投资逻辑也在发生明显切换,不再聚焦早期的单点设备产能扩张,而是转向全链条的价值深挖与生态延伸。
投资重心从硬件制造环节向系统集成与软件调度环节倾斜。过去市场资金大量流向光伏组件、储能电池、充电桩等硬件产能的扩张,如今产能供给已经相对充足,行业的短板集中在跨设备的协同控制、精细化能量管理、全站级安全防护等软件与系统层面。围绕能量管理系统的优化、多设备统一通信协议的开发、AI智能调度算法迭代的相关技术,正在成为资本布局的重点方向,这些软能力是决定未来站点长期运营效率与收益水平的核心变量。
投资边界从单一站点建设向聚合化运营方向延伸。未来的光储充站点不再是孤立的补能节点,而是可以通过云端平台把分散在不同区域的大量站点聚合起来,作为整体参与电网的调峰调频、需求响应等辅助服务市场,获得远高于单站运营的额外收益。围绕分布式站点的能源聚合、虚拟电厂运营、电力市场交易策略服务等相关赛道,正在展现出极强的投资吸引力,这也是未来行业价值增量最丰厚的环节。
投资场景从城市核心区向高潜力增量场景转移。当前城市核心区域的光储充站点布局已经相对充分,未来的增量机会更多集中在新能源重卡补能网络、矿区港口综合能源站、县域乡村充电网络等新兴场景。
这些场景的电网条件、负荷特性、运营模式和传统城市乘用车充电站差异显著,需要针对性的定制化解决方案,目前市场供给仍处于相对空白的状态,具备极大的投资挖掘空间。同时,围绕站点全生命周期的运维服务、电池梯次利用等后市场环节,也正在逐步打开新的投资空间。
综上所述,光储充一体化正在成为支撑交通能源转型与新型电力系统建设的关键新型基础设施,行业的长期成长确定性极强。随着技术协同持续深化、商业模式不断跑通、多元场景全面铺开,未来将有大量优质项目从规划走向落地,整个行业也将在交能融合的大趋势下,迎来持续多年的高质量增长窗口。
中研普华通过对市场海量的数据进行采集、整理、加工、分析、传递,为客户提供一揽子信息解决方案和咨询服务,最大限度地帮助客户降低投资风险与经营成本,把握投资机遇,提高企业竞争力。想要了解更多最新的专业分析请点击中研普华产业研究院的《2025-2030年中国光储充一体化行业发展现状及投资趋势预测研究报告》。
3000+细分行业研究报告500+专家研究员决策智囊库1000000+行业数据洞察市场365+全球热点每日决策内参